2020年全球及中国女性卫生用品行业市场现状、竞争格局与卫生棉条趋势分析
女性卫生用品作为女性日常生活的刚需消费品,其市场发展一直备受关注。2020年,在新冠肺炎疫情冲击、消费理念升级以及渠道变革等多重因素交汇下,全球及中国女性卫生用品行业呈现出新的发展特征。本文基于公开数据和行业研究,从全球市场概况、中国市场规模与结构、竞争格局以及卫生棉条这一细分品类的持续增长趋势等方面进行梳理分析。
一、全球女性卫生用品市场概况
从全球范围来看,女性卫生用品市场规模保持相对稳定增长。2020年,全球女性卫生用品市场整体规模在2020年约为400亿至450亿美元(different sources略有差异),其中卫生巾仍占据最大份额,但卫生棉条、月经杯、安睡裤等细分品类增速较快,尤其是卫生棉条在欧美等成熟市场的渗透率较高。
区域分布上,北美和欧洲属于成熟市场,产品渗透率高、消费频次稳定,高端化和有机化趋势明显;亚太地区尤其是中国、印度、东南亚等新兴市场,受益于女性消费能力提升和健康意识增强,成为全球增长的主要驱动力。2020年疫情初期,部分地区出现恐慌性囤货,随后线上渠道加速渗透,一定程度对冲了线下客流下降的影响。
从产品结构看,全球市场上卫生巾仍占据主导地位,但卫生棉条在欧美市场已成为主流选择之一。有机棉、无香型、可降解材料等产品受到年轻消费者青睐,环保与健康属性逐步成为重要购买决策因素。
二、中国女性卫生用品市场规模与现状
中国是全球最大的女性卫生用品消费市场之一。2020年,中国女性卫生用品市场规模继续保持增长,尽管增速较前几年有所放缓,但整体仍处于上升通道。根据相关行业统计,2020年中国女性卫生用品市场规模约在900亿至1000亿元人民币区间(包含卫生巾、卫生棉条、安睡裤、护垫等),其中卫生巾占比最高,约在80%左右。
疫情期间,消费者的健康意识显著提升,对产品安全性、舒适性、透气性以及吸收性能的要求提高,推动中高端产品市场份额扩大。电商直播、社群团购等新型渠道快速发展,头部品牌加大线上布局,部分新锐品牌借助社交电商崛起。线下商超、便利店等传统渠道则受到一定冲击。
从消费群体看,Z世代女性逐渐成为消费主力,她们更注重个性化、品质化和品牌价值观,对卫生棉条、月经杯等新兴品类的接受度高于前代消费者。另一方面,下沉市场仍有较大增长空间,中低端产品依托渠道下沉继续保持销量。
三、竞争格局分析
中国女性卫生用品行业竞争格局呈现“头部集中、区域分散、新锐崛起”的特点。
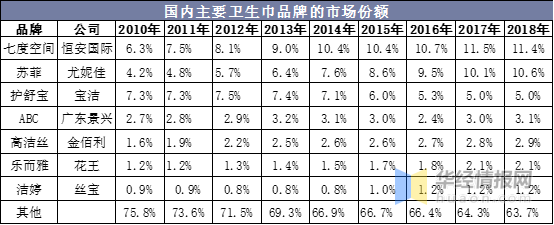
其一,外资与本土龙头占据主导。宝洁、尤妮佳、花王等外资品牌在高端市场和卫生棉条领域具备较强优势;恒安国际、景兴健护、百亚股份等本土企业则在卫生巾领域拥有较高的市场份额和渠道覆盖,尤其在三四线市场根基深厚。
其二,行业集中度较高但略有分散趋势。卫生巾市场前五大品牌合计份额较高,但近年来随着电商渠道和社交媒体营销的发展,一些新消费品牌通过差异化定位、IP联名、成分营销等方式切入市场,抢占细分赛道。
其三,产品同质化依然存在。多数品牌在吸水材料、防漏设计、面层材质等方面竞争激烈,价格战时有发生,但头部品牌凭借研发、品牌和渠道优势保持较强定价能力。
四、卫生棉条市场持续增长
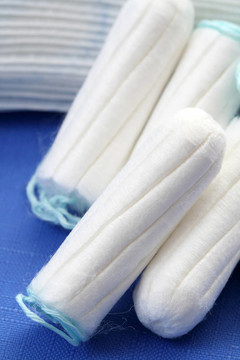
作为女性卫生用品的重要细分品类,卫生棉条在全球市场保持稳健增长,在中国市场则处于导入期向成长期过渡的阶段。
从全球看,2020年卫生棉条市场规模约占女性卫生用品整体的15%至20%,欧美国家渗透率较高,美国女性卫生棉条使用率长期维持在较高水平,品牌集中度较高,如丹碧丝、高洁丝、苏菲等占据主要份额。产品创新方向包括有机棉、导管式设计、运动友好型、无塑导管等,以满足环保和舒适需求。
在中国,卫生棉条市场规模相对较小,但增速较快。2020年,中国卫生棉条市场规模预计在10亿至20亿元人民币区间,虽在整体女性卫生用品中占比较低,但增长率显著高于卫生巾整体增速。驱动因素主要包括:一是年轻女性受教育程度提高和健康知识普及,对卫生棉条的接受度上升;二是运动、游泳、旅行等场景带来更高使用需求;三是电商和内容平台(小红书、抖音等)的知识科普与种草,降低消费教育门槛;四是品牌加大市场推广,推出适合亚洲女性的产品规格,改善使用体验。
不过,卫生棉条在中国市场仍面临一些制约因素:传统观念影响、对使用方式的顾虑、担心感染风险(如中毒性休克综合征,虽发生率极低但被部分消费者误解)、产品定价偏高、线下铺货不足等。随着性教育与生理健康知识更加开放、产品标准进一步完善、渠道布局越来越广,卫生棉条市场有望持续扩容。
从竞争来看,中国卫生棉条市场外资品牌优势明显,丹碧丝、高洁丝、尤妮佳苏菲等较早进入消费者心智;本土品牌开始跟进,部分新锐品牌以有机棉、导管顺滑、小流速产品等切入,并借助线上渠道快速抢占用户。2020年,直播电商和私域运营成为不少新品牌起量的重要方式。
五、发展趋势与展望
2020年全球及中国女性卫生用品行业呈现以下趋势:
- 健康化与高端化:消费者更加注重材料安全、过敏性低、有机棉等卖点,高端产品占比提升。
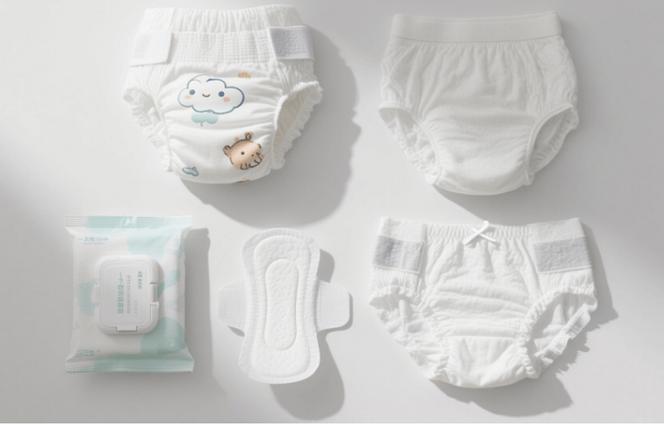
- 细分化与场景化:安睡裤、卫生棉条、经期内裤、月经杯等品类满足不同场景需求,推动品类多元化。
- 线上化与内容化:电商平台、直播间、短视频、社群成为品牌营销和销售的重要阵地,线上占比进一步提高。
- 国产替代与国货崛起:本土品牌在产品研发、包装设计和品牌营销上加速升级,在部分细分品类形成竞争力。
- 环保与可持续:可降解材料、无塑导管、简化包装等环保概念逐步渗透,影响年轻一代购买决策。
对于卫生棉条而言,若想在中国实现从“小众品类”向“大众选择”的跨越,既需要企业在产品舒适度、规格适配、价格带和渠道覆盖方面持续优化,也需要社会层面加强生理健康教育和消费科普,消除误解。总体判断,卫生棉条市场仍将保持中长期增长态势,并成为女性卫生用品行业最具潜力的细分赛道之一。
如若转载,请注明出处:http://www.kukchic.com/product/13.html
更新时间:2026-10-20 16:39:30